Le 11 novembre, les contrats à terme sur le carbonate de lithium ont atteint 80 000 yuans/tonne. À la clôture, le contrat principal LC2501 s'établissait à 80 950 yuans/tonne, en hausse de 4,321 %. Parallèlement, le volume des échanges et les positions ouvertes ont fortement progressé. L'indice du carbonate de lithium a enregistré une hausse record de 60 300 lots.
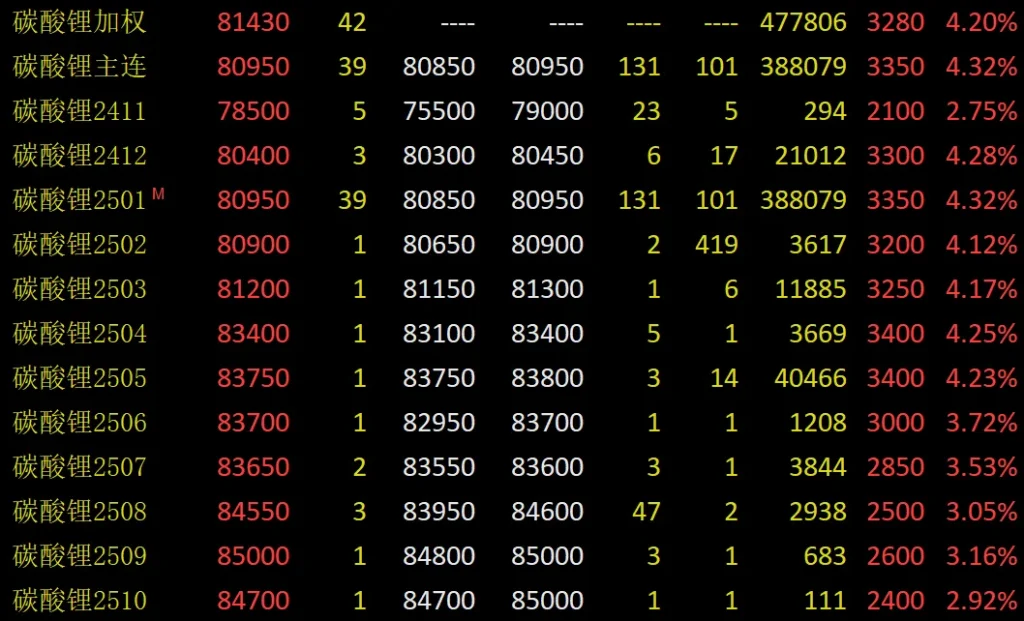
Yu Shuo, analyste chez Chuangyuan Futures, estime que le prix du carbonate de lithium a franchi la barre des 80 000 yuans/tonne. Plusieurs facteurs favorables expliquent cette hausse. D'une part, les politiques macroéconomiques favorables ont stimulé la demande de batteries, dépassant les prévisions. D'autre part, suite aux résultats de l'élection américaine, les droits de douane pourraient augmenter. Les usines de batteries chinoises ont donc accru leur production afin de stimuler les exportations. Enfin, le Nouvel An chinois approchant, les entreprises ont constitué des stocks importants. La demande reste soutenue.
Liu Qiyue, analyste chez Xingye Futures, a indiqué qu'une forte demande avait entraîné une hausse importante des contrats à terme sur le carbonate de lithium hier. Du point de vue de la production et de l'approvisionnement, les performances ont dépassé les attentes du marché. La production de cellules de batteries n'a pas encore atteint de point d'inflexion. Par ailleurs, l'approvisionnement en sel de lithium n'a pas connu de baisse significative.
État du développement des véhicules à énergies nouvelles en Chine
L'Alliance chinoise pour l'innovation dans l'industrie des batteries de puissance pour l'automobile a publié des données. En octobre, la capacité installée de batteries de puissance en Chine s'élevait à 59,2 GWh. Cela représente une hausse de 8,61 billions de tonnes par rapport au mois précédent et de 51,01 billions de tonnes par rapport à l'année précédente. La part des batteries lithium-fer-phosphate (LiFePO4) installées a encore augmenté. Sur la capacité totale installée, les batteries ternaires représentaient 12,2 GWh, soit 20,61 billions de tonnes. Ce chiffre est en baisse de 7,21 billions de tonnes par rapport au mois précédent et de 1,11 billion de tonnes par rapport à l'année précédente. Les batteries LiFePO4, quant à elles, atteignaient 47,0 GWh, soit 79,41 billions de tonnes. Cela représente une hausse de 13,71 billions de tonnes par rapport au mois précédent et de 75,11 billions de tonnes par rapport à l'année précédente. De janvier à octobre, la capacité totale des batteries de puissance en Chine s'élevait à 405,8 GWh. Cela représente une augmentation de 37,61 TP3T par rapport à l'année précédente.
Par ailleurs, la politique de reprise des véhicules anciens et les promotions de fin d'année des constructeurs automobiles ont stimulé les ventes de voitures en octobre. Ceci a permis d'atteindre un niveau record mensuel pour les installations de batteries. Les données de l'Association chinoise des constructeurs automobiles montrent qu'en octobre, la production et les ventes de véhicules à énergies nouvelles ont atteint respectivement 1,463 million et 1,43 million d'unités, soit une hausse de 481 000 milliards de tonnes et de 49,61 000 milliards de tonnes par rapport à l'année précédente. Les ventes de véhicules à énergies nouvelles ont représenté 46,81 000 milliards de tonnes du total des ventes de véhicules neufs.
L'offre actuelle de carbonate de lithium est globalement relativement abondante. La légère hausse de l'offre s'est progressivement atténuée. Les données montrent qu'en octobre 2024, la production de carbonate de lithium s'élevait à 59 000 tonnes, soit une baisse de 3,61 T3 par rapport à septembre. La production nationale de carbonate de lithium en novembre est estimée à 58 900 tonnes, ce qui représente une diminution de 0,11 T3 par rapport à octobre. Cependant, à court terme, la production reste globalement stable. Au cours de la semaine du 8 novembre, les entreprises de l'échantillon ont produit 13 500 tonnes de carbonate de lithium, soit une augmentation de 4,331 T3 par rapport à la semaine précédente.
Avec la hausse de l'effet marginal, les stocks de carbonate de lithium ont diminué pendant 10 semaines, témoignant d'une forte demande future. Les données montrent qu'au cours de la semaine du 8 novembre, les stocks hebdomadaires de carbonate de lithium s'élevaient à 110 700 tonnes, soit une baisse de 3 345 tonnes par rapport au mois précédent. Sur ce total, les stocks des fonderies atteignaient 35 800 tonnes, en recul de 4 701 tonnes par rapport au mois précédent, atteignant leur niveau le plus bas de l'année.
Situation récente des contrats à terme sur le carbonate de lithium
Li Suheng, chercheur chez CITIC Futures, a son point de vue. Selon lui, la hausse des prix du carbonate de lithium hier, conjuguée à d'autres facteurs, a alimenté l'optimisme ambiant. Parmi ces facteurs figure une forte augmentation de la demande en novembre. Par ailleurs, les sociétés minières étrangères ont revu à la baisse leurs prévisions de production pour le troisième trimestre. Enfin, des rapports récents en provenance des mines australiennes indiquent une évolution des perspectives d'offre et de demande pour 2025.
Certaines mines de lithium ont revu à la baisse leurs prévisions de production, accentuant ainsi les réductions. Par exemple, Liontown prévoit de réduire son objectif de production de minerai d'ici 2027, le faisant passer de 3 millions à 2,8 millions de tonnes. L'entreprise vise une production de concentré de spodumène SC6 comprise entre 260 000 et 295 000 tonnes. Pilbara prévoit de mettre l'usine de Ngungaju en maintenance le 1er décembre 2024. Elle réduira ses prévisions de production de concentré de lithium pour l'exercice 2025 de 100 000 tonnes, pour les ramener entre 700 000 et 740 000 tonnes.
Le rapport du troisième trimestre sur les mines australiennes indique que le prix actuel du carbonate de lithium incitera les mineurs à la prudence l'an prochain. Par ailleurs, l'offre australienne de lithium devrait légèrement augmenter l'an prochain, un chiffre inférieur aux prévisions du marché ”, a déclaré Yu Shuo.
Le journaliste de Futures Daily a noté que, depuis fin octobre, les contrats à terme sur le lithium sont en hausse. Cette hausse des contrats à terme sur le carbonate de lithium, au-dessus de 80 000 yuans/tonne, signale-t-elle un tournant ?
Wei Chaoming, analyste chez Founder Futures, a indiqué que les contrats à terme sur le carbonate de lithium sont en hausse. Cette situation s'explique par l'amélioration de la conjoncture macroéconomique et un meilleur équilibre entre l'offre et la demande. La hausse des stocks de batteries au lithium a, dans une certaine mesure, stimulé les prix du carbonate de lithium. Cependant, les avis divergent quant à l'évolution des prix à terme du lithium. La demande de carbonate de lithium est saisonnière. L'offre de sels de lithium présente un fort potentiel de croissance.
Ainsi, à long terme, certains doutent que les prix du lithium aient atteint leur niveau le plus bas. Selon eux, les stocks élevés de carbonate de lithium pèseront sur le marché et constituent un facteur clé limitant sa hausse. Li Pan, analyste chez Mysteel, estime que le marché de la circulation sera tendu en novembre. La décote du contrat à long terme pour l'année prochaine n'est pas encore finalisée. La plupart des usines de sel de lithium sont disposées à soutenir les prix. Face à une forte demande en novembre, les prix du sel de lithium devraient augmenter à court terme. Il convient de surveiller l'évolution du tourisme et de l'offre.
Li Suheng a mis en garde contre les fortes attentes concernant la demande de carbonate de lithium. Bien que la demande soit actuellement soutenue, une surproduction à long terme est à prévoir. Ceci pourrait entraîner un ralentissement encore plus marqué de l'activité hors saison après décembre. Les prix du carbonate de lithium devraient connaître de fortes fluctuations pendant une à deux semaines.